Phối cảnh tuyến tàu điện LRT Phú Quốc vượt nút giao trên trục ĐT.975 – Ảnh: Sun Group

DTA tham gia thẩm định giá vật tư Dự án Đường tỉnh ĐT.975 – trục giao thông phục vụ APEC 2027 tại Phú Quốc

Ảnh đầu bài: Phối cảnh tuyến tàu điện LRT Phú Quốc trên trục ĐT.975. Ảnh: Sun Group (nguồn: visitphuquoc.com.vn).

Tháng 11/2026, Công ty TNHH Kiểm toán và Thẩm định giá DTA (DTA Audit) triển khai Gói thầu số 11 – thẩm định giá vật tư thuộc Dự án Đường tỉnh ĐT.975, một trong những công trình hạ tầng trọng điểm phục vụ Tuần lễ Cấp cao APEC 2027 tại đặc khu Phú Quốc, tỉnh An Giang.

Tham gia dự án trọng điểm phục vụ APEC 2027

Theo Hợp đồng tư vấn số 03/2026/HĐTV-975 ký với Sở Xây dựng tỉnh An Giang, DTA thực hiện thẩm định giá vật tư cho Dự án Đường tỉnh ĐT.975, đoạn từ ĐT.973 – Cảng hàng không Phú Quốc – ĐT.975 – ĐT.973 (Dự án thành phần đầu tư xây dựng công trình). Kết quả thẩm định giá là cơ sở để chủ đầu tư xác định giá vật tư, phục vụ lập và quản lý chi phí đầu tư xây dựng công trình.

ĐT.975 được xác định là trục xương sống giao thông của Phú Quốc, nối Cảng hàng không quốc tế Phú Quốc với khu vực Trung tâm Hội nghị APEC ở Nam đảo. Tuyến đường dài gần 20 km, lộ giới 62 m, quy mô 10 làn xe; dải phân cách giữa dành riêng cho tuyến tàu điện nhẹ đô thị (LRT). APEC 2027 là lần đầu tiên diễn đàn được tổ chức tại Phú Quốc.

Với DTA, đây là dự án có ý nghĩa đặc biệt: được góp phần chuyên môn vào một công trình phục vụ sự kiện đối ngoại quốc tế lớn của Việt Nam, với yêu cầu cao về tiến độ và chất lượng.

Khảo sát hiện trường phục vụ thẩm định giá

Để kết quả thẩm định giá sát thực tế, đoàn chuyên gia DTA đã trực tiếp khảo sát công trường tại Phú Quốc. Đoàn ghi nhận hiện trạng thi công, chủng loại và quy cách vật tư đang sử dụng, điều kiện vận chuyển và cung ứng vật tư ra đảo – những yếu tố ảnh hưởng trực tiếp đến giá.
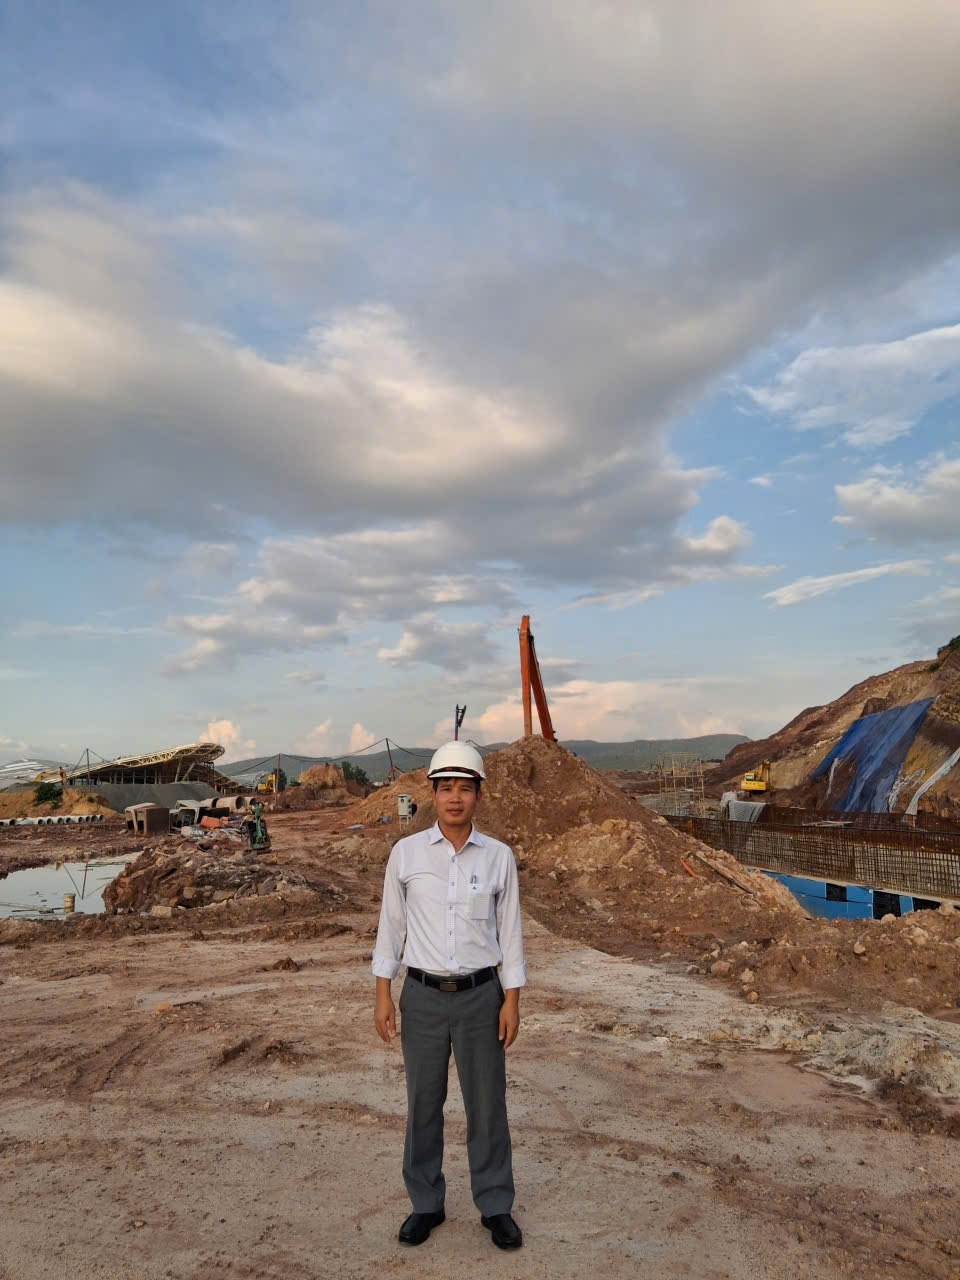
Cán bộ DTA khảo sát hiện trường dự án tại Phú Quốc
Cán bộ DTA khảo sát hiện trường dự án tại Phú Quốc.
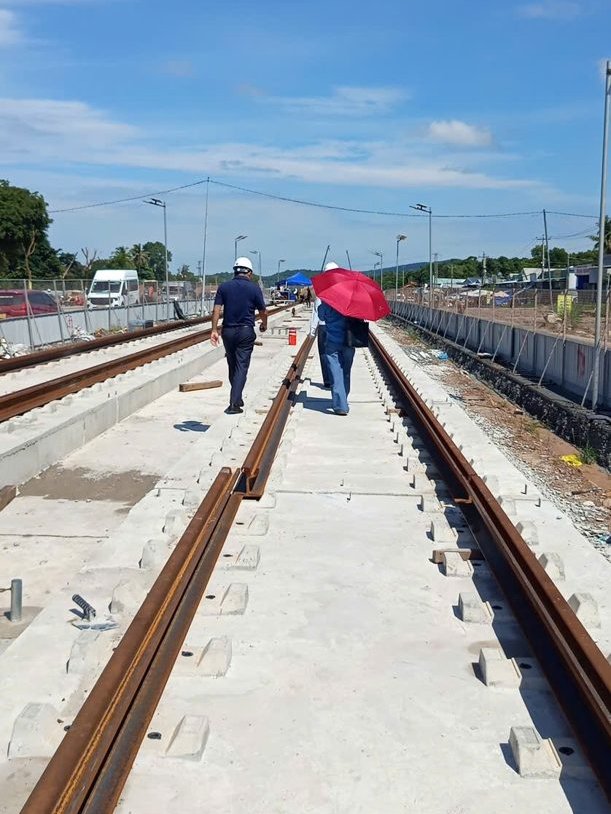
Chuyên gia DTA khảo sát trên tuyến ray tàu điện dọc ĐT.975
Chuyên gia DTA khảo sát trên tuyến ray tàu điện dọc ĐT.975.

Trên công trường, nhiều hạng mục đã định hình: tuyến ray tàu điện được lắp trên dải phân cách giữa; các hố đào kết cấu hầm được gia cố bằng tường cừ thép; mái taluy đang được xử lý; phía Nam đảo, cụm công trình cao tầng với dày đặc cần trục tháp đang thi công nhiều ca.
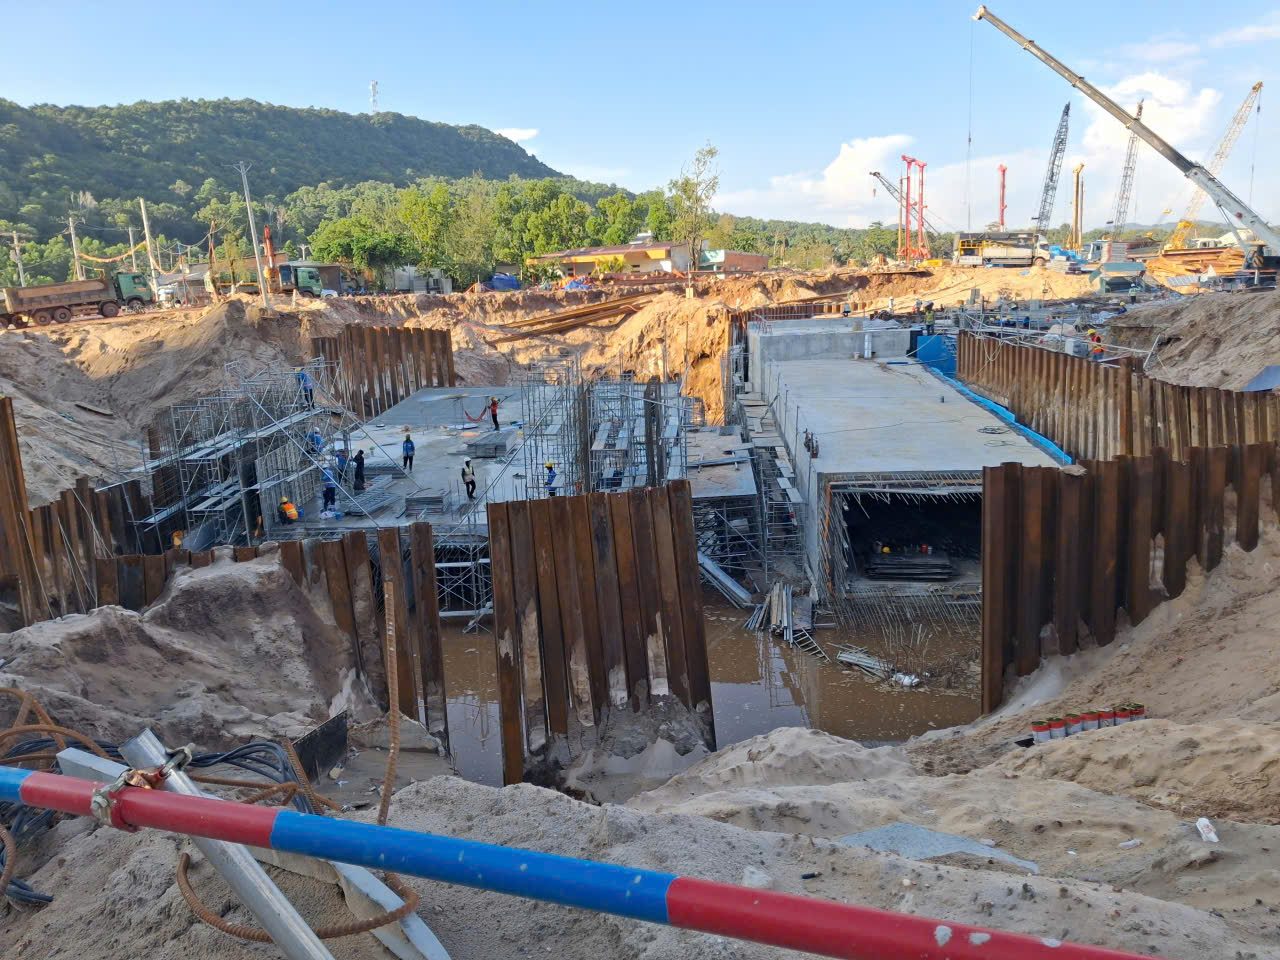
Thi công hầm chui khu vực Depot tuyến tàu điện LRT Phú Quốc.

Phối hợp làm việc với Ban Quản lý dự án Sun Group

Trong đợt khảo sát, DTA đã phối hợp làm việc với Ban Quản lý dự án của Tập đoàn Sun Group – nhà đầu tư tuyến tàu điện nhẹ LRT chạy song hành trên trục ĐT.975. Hai bên trao đổi về phạm vi vật tư cần thẩm định, hồ sơ kỹ thuật, nguồn cung và tiến độ cung cấp kết quả, nhằm đáp ứng yêu cầu tiến độ gấp rút của công trình.

Trước đó, DTA cũng đã thực hiện thẩm định giá vật tư, vật liệu và thiết bị cho Dự án tuyến tàu điện đô thị đoạn 1 của Công ty TNHH MTV BOT Tàu điện Phú Quốc (thành viên Sun Group).

Đại lộ khách sạn quốc tế bên cạnh Trung tâm Hội nghị APEC

Ngay cạnh Trung tâm Hội nghị và Triển lãm APEC (khu vực Bãi Đất Đỏ, Nam đảo Phú Quốc), Sun Group đang xây dựng tổ hợp “đại lộ khách sạn” gồm 17 tòa cao tầng, cung cấp khoảng 6.500 – 7.000 phòng trong giai đoạn đầu. Tổ hợp quy tụ 13 thương hiệu khách sạn quốc tế thuộc 5 tập đoàn quản lý hàng đầu thế giới, trong đó nổi bật:

  • Marriott International (Mỹ): JW Marriott Marquis, W Hotels, The Westin, Le Méridien, Marriott Hotels, Courtyard by Marriott;
  • Hilton (Mỹ): Conrad, Hilton Hotels & Resorts;
  • Accor (Pháp): SO/;
  • Hyatt (Mỹ): Grand Hyatt;
  • Lotte (Hàn Quốc): Lotte Hotels.

Nhiều thương hiệu lần đầu có mặt tại Việt Nam như W Hotels, Conrad và SO/. Cụm công trình đang thi công 3 ca liên tục ngày đêm; hai tòa tháp sát Trung tâm Hội nghị là JW Marriott Marquis (đã lên tầng 22) và W Hotels (đã lên tầng 32) đặt mục tiêu cất nóc cuối tháng 11/2026, hoàn thiện trước ngày 31/5/2027 để phục vụ Tuần lễ Cấp cao APEC. Khu vực Hòn Thơm lân cận cũng bổ sung các thương hiệu Rixos, TRIBE, ibis Styles, Fairfield và Moxy, nâng năng lực đón khách cho toàn đảo.
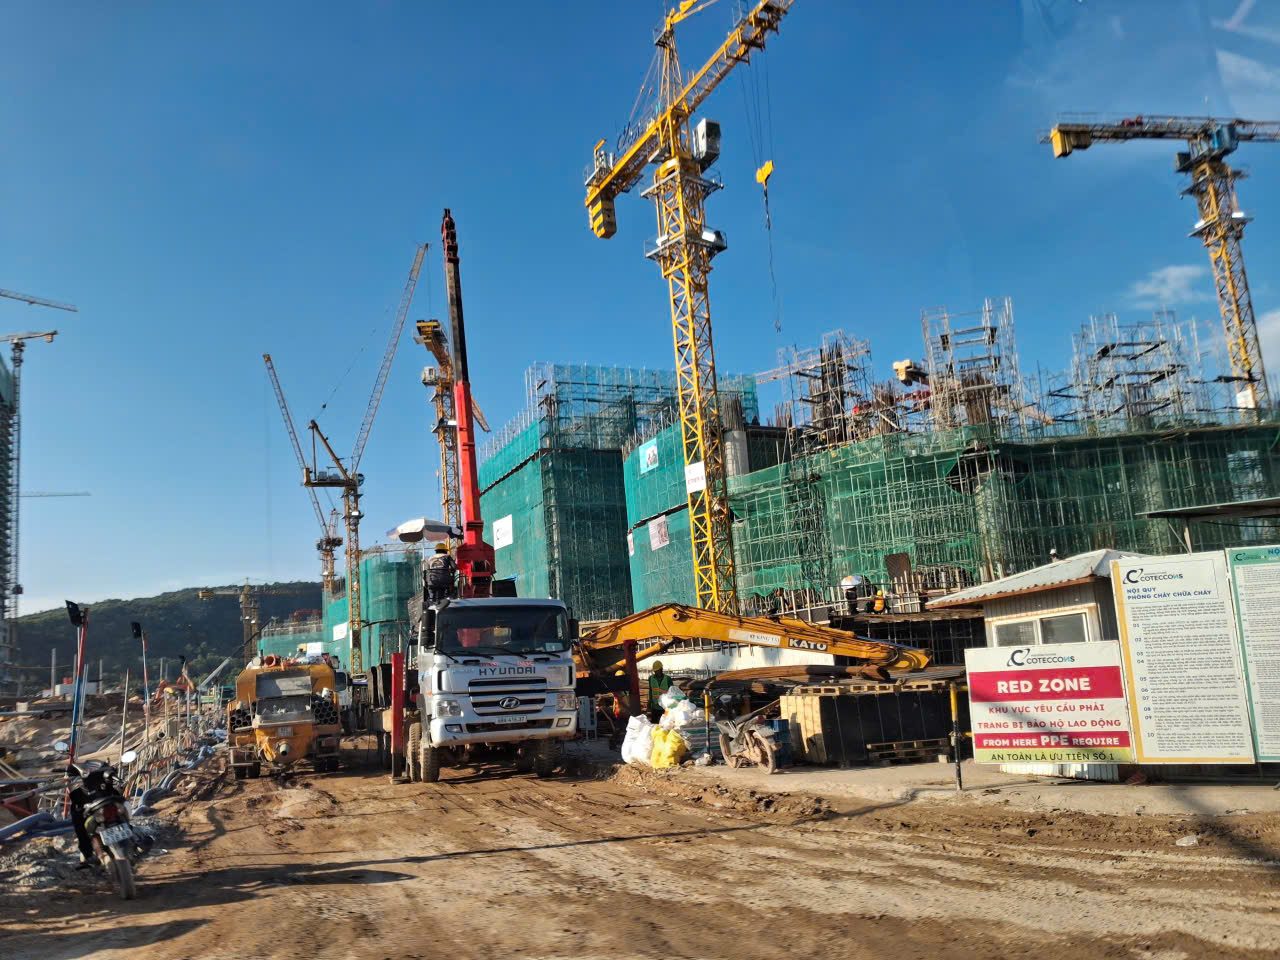
Cụm công trình khách sạn 17 tòa cao tầng của 13 thương hiệu khách sạn nổi tiếng thế giới.

Tương lai của dự án

Khi hoàn thành, ĐT.975 cùng tuyến tàu điện nhẹ LRT sẽ tạo thành hành lang giao thông hiện đại bậc nhất của Phú Quốc. Tuyến LRT dài khoảng 18 km, tổng vốn gần 9.000 tỷ đồng, do Sun Group đầu tư theo hình thức BOT, khởi công ngày 19/12/2025. Theo kế hoạch, tàu chạy thử từ tháng 6/2027 và khai thác thương mại từ tháng 8/2027.

Hành trình từ sân bay đến Trung tâm Hội nghị APEC dự kiến chỉ khoảng 20 phút; ga cuối là ga ngầm kết nối trực tiếp với khu hội nghị. Cùng với dự án mở rộng Cảng hàng không quốc tế Phú Quốc và Trung tâm Hội nghị APEC, tuyến đường sẽ phục vụ các đoàn đại biểu trong Tuần lễ Cấp cao APEC 2027 và trở thành hạ tầng lâu dài cho phát triển du lịch, đô thị của đặc khu.
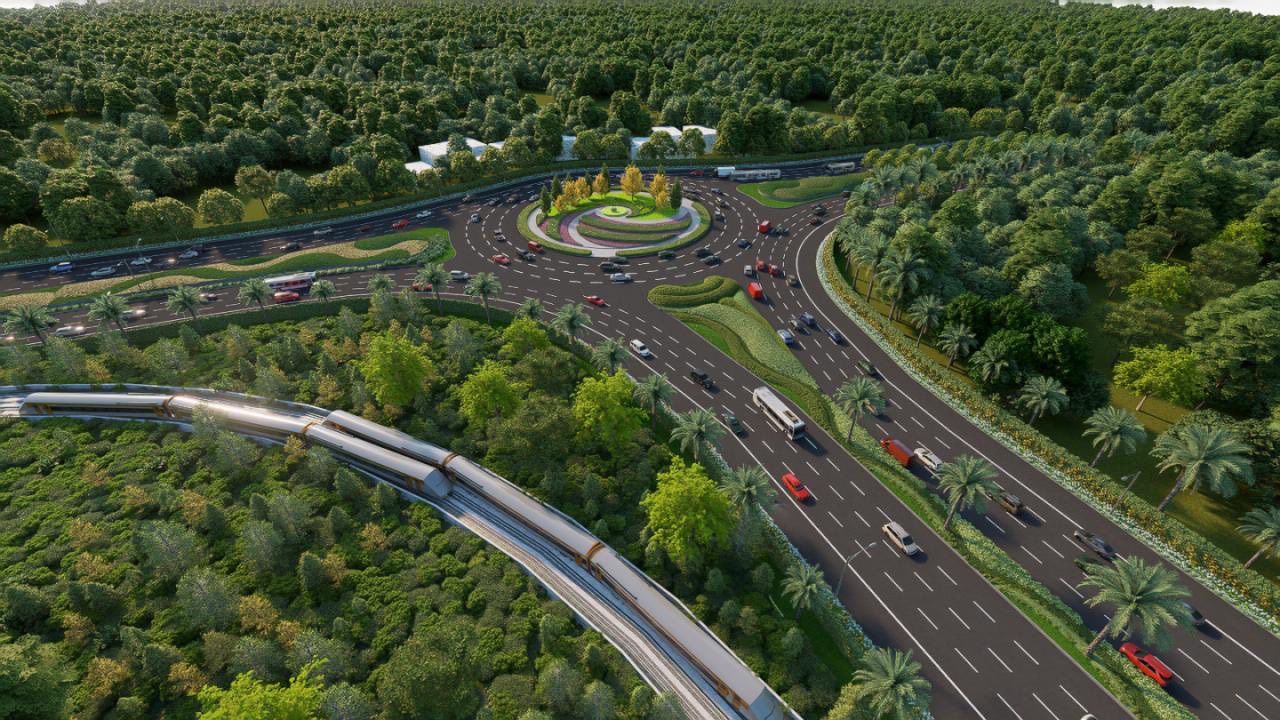
Phối cảnh tuyến tàu điện LRT Phú Quốc chạy dọc trục đường tỉnh ĐT.975 khi hoàn thành. Ảnh: Sun Group (nguồn: visitphuquoc.com.vn).

DTA đồng hành cùng các dự án trọng điểm

Gói thầu số 11 tiếp nối chuỗi dịch vụ thẩm định giá vật tư, thiết bị mà DTA đã thực hiện cho các công trình hạ tầng lớn. DTA cam kết bảo đảm tính độc lập, khách quan và đúng tiến độ, góp phần để các công trình phục vụ APEC 2027 về đích đúng hạn.
Bản tin Thuế tháng 10/2026 – DTA Audit

Bản tin Thuế tháng 10/2026: giảm 30% thuế thu nhập cho doanh nghiệp nhỏ, hướng dẫn mới về hóa đơn xây dựng

Tháng 10/2026 có một chính sách hỗ trợ lớn cho doanh nghiệp nhỏ và hộ kinh doanh: giảm 30% số thuế thu nhập phải nộp trong hai năm 2026–2027. Cùng với đó, cơ quan thuế ban hành nhiều công văn hướng dẫn về thuế GTGT, thời điểm lập hóa đơn xây dựng, thuế TNCN và thương mại điện tử. DTA chọn lọc những nội dung doanh nghiệp cần lưu ý.

Tải Bản tin Thuế tháng 10/2026 (PDF, 6 trang)

1. Nghị định 398/2026/NĐ-CP: giảm 30% thuế TNDN, TNCN

Nghị định ban hành và có hiệu lực ngày 29/10/2026, quy định chi tiết Nghị quyết 43/2026/QH16 của Quốc hội, áp dụng cho kỳ tính thuế 2026 và 2027.

  • Đối tượng: doanh nghiệp, hợp tác xã, đơn vị sự nghiệp và tổ chức khác có thu nhập chịu thuế TNDN; hộ kinh doanh, cá nhân kinh doanh.
  • Điều kiện: doanh thu năm không quá 10 tỷ đồng. Với doanh nghiệp, doanh thu gồm cả doanh thu hoạt động tài chính, thu nhập khác và doanh thu của đơn vị phụ thuộc.
  • Mức giảm: 30% số thuế phải nộp; nếu đang hưởng ưu đãi khác thì giảm trên số thuế còn phải nộp sau ưu đãi. Thuế GTGT không thuộc phạm vi giảm.
  • Kê khai: doanh nghiệp tự xác định số được giảm khi tạm nộp quý và khi quyết toán; hộ, cá nhân kinh doanh kê khai theo Mẫu 01 (tổ chức khai thay dùng Mẫu 02).
  • Vượt ngưỡng 10 tỷ: doanh nghiệp nộp lại số đã giảm kèm tiền chậm nộp; hộ, cá nhân kinh doanh kê khai điều chỉnh theo Mẫu 03.

Ví dụ minh họa (giả định): doanh nghiệp doanh thu 8 tỷ đồng, thuế suất 17%, thu nhập tính thuế 600 triệu đồng: thuế trước giảm 102 triệu đồng, được giảm 30,6 triệu đồng (30%), còn phải nộp 71,4 triệu đồng (70%).

2. Thông tư 136/2026/TT-BTC về thuế TTĐB hàng xuất khẩu

Hiệu lực từ 15/9/2026: biên bản thanh lý hợp đồng chỉ cần xuất trình khi hợp đồng mua bán hàng để xuất khẩu hoặc hợp đồng ủy thác xuất khẩu đã thanh lý toàn bộ hoặc một phần.

3. Hướng dẫn đáng chú ý của cơ quan thuế

  • Hóa đơn xây dựng, lắp đặt (CV 7391/CT-QLNT): lập hóa đơn khi nghiệm thu, bàn giao công trình, hạng mục hoặc khối lượng hoàn thành, dù đã thu tiền hay chưa.
  • Khấu trừ thuế GTGT (CV 7451/CT-QLNT): đầu vào dùng chung chỉ được khấu trừ phần tương ứng hoạt động chịu thuế; chấm dứt hoạt động mà không phát sinh đầu ra thì nộp lại số đã hoàn.
  • Thuế suất 0% cho dịch vụ cung cấp cho DNCX (CV 2950/CST-GTGT): không xét địa điểm bên cung cấp, nhưng phải đáp ứng điều kiện về hợp đồng, chứng từ và mục đích sử dụng.
  • Miễn thuế TNDN 3 năm cho DNNVV đăng ký lần đầu (CV 7191/CT-QLNT): có trường hợp loại trừ khi người góp vốn lớn nhất đồng thời là đại diện theo pháp luật của doanh nghiệp khác đang hoạt động.
  • Thuế TNCN: khấu trừ 10% với khoản chi sau chấm dứt hợp đồng lao động; điều kiện người phụ thuộc là người không nơi nương tựa; thu nhập từ sáng tạo nội dung số và tiếp thị liên kết là thu nhập kinh doanh.
  • Thuế TTĐB: có hóa đơn điều chỉnh chiết khấu thương mại thì được điều chỉnh giảm số thuế TTĐB tương ứng.

4. Tin quốc tế và mốc thời hạn

  • Ngày 9/10/2026, Hội đồng EU quyết định đưa Việt Nam ra khỏi danh sách các khu vực tài phán không hợp tác về thuế.
  • Theo Nghị định 245/2026/NĐ-CP, thuế GTGT quý III/2026 và tạm nộp thuế TNDN quý III/2026 được gia hạn đến 30/12/2026 (với doanh nghiệp đã nộp giấy đề nghị gia hạn đúng hạn).

Khuyến nghị của DTA

  • Doanh nghiệp nhỏ ước tính sớm doanh thu cả năm 2026 trước khi tự giảm thuế ở lần tạm nộp quý IV.
  • Nhà thầu xây dựng rà soát biên bản nghiệm thu khối lượng cuối năm để lập hóa đơn đúng thời điểm.
  • Doanh nghiệp chi tiếp thị liên kết, KOL chuẩn hóa hóa đơn, chứng từ thanh toán và bảng kê.

Xem đầy đủ nội dung, bảng tóm tắt, ví dụ tính và dòng thời gian các mốc thời hạn trong bản PDF:

Tải Bản tin Thuế tháng 10/2026 (PDF, 6 trang)

Bản tin mang tính thông tin chung, không thay thế ý kiến tư vấn cho từng trường hợp cụ thể. Liên hệ DTA: 024 66 82 99 88 · 0985 19 17 15 · kiemtoandta@gmail.com.

Tuyển dụng kỹ sư kiểm toán xây dựng cơ bản – DTA Audit

DTA AUDIT TUYỂN DỤNG – KỸ SƯ KIỂM TOÁN XÂY DỰNG CƠ BẢN

Vị trí: Kỹ sư Phòng Kiểm toán XDCB
Số lượng: 02–03 người

📍 Địa điểm: Công ty TNHH Kiểm toán và Thẩm định giá DTA, D4, đường Foresa 8, KĐT Xuân Phương, phường Xuân Phương, Hà Nội.

Yêu cầu

  • Tốt nghiệp Đại học chuyên ngành Xây dựng, Kinh tế xây dựng, Giao thông, Thủy lợi…
  • Ưu tiên ứng viên có kinh nghiệm kiểm toán XDCB, lập/thẩm tra dự toán, quyết toán công trình.
  • Thành thạo Excel, cẩn thận, trách nhiệm và có khả năng đi công tác.

Quyền lợi

Thu nhập thỏa thuận theo năng lực; môi trường chuyên nghiệp, ổn định; có cơ hội phát triển chuyên môn.

📩 Gửi CV: kiemtoandta@gmail.com
📞 Liên hệ: 0934 611 347 – Ms. Tâm

👉 DTA AUDIT – Chào đón những kỹ sư có năng lực và mong muốn phát triển lâu dài!

Quy trình kiểm tra thuế mới theo Quyết định 1161/QĐ-CT: doanh nghiệp cần chuẩn bị gì – DTA Audit

Quy trình kiểm tra thuế mới theo Quyết định 1161/QĐ-CT: doanh nghiệp cần chuẩn bị gì

Ngày 14/8/2026, Cục Thuế ban hành Quyết định 1161/QĐ-CT về quy trình kiểm tra thuế, có hiệu lực từ ngày ký và thay thế Quyết định 970/QĐ-TCT năm 2023 (trừ các trường hợp chuyển tiếp). Đây là quy trình đầu tiên xây dựng trên Luật Quản lý thuế số 108/2025/QH15. Kiểm tra thuế sẽ dựa nhiều hơn vào dữ liệu điện tử và phân tích rủi ro, nên doanh nghiệp cần chuẩn bị số liệu và hồ sơ sớm.

Điểm chính

  • Căn cứ pháp lý mới. Quy trình dựa trên Luật Quản lý thuế số 108/2025/QH15, Nghị định 252/2026/NĐ-CP, Thông tư 89/2026/TT-BTC (biểu mẫu kiểm tra) và Thông tư 94/2026/TT-BTC (quản lý rủi ro). Quyết định 1161 là quy trình nội bộ của cơ quan thuế; quyền và nghĩa vụ của doanh nghiệp vẫn xác định theo Luật, Nghị định và Thông tư.
  • Chọn doanh nghiệp để kiểm tra theo mức độ rủi ro. Phần lớn các trường hợp kiểm tra theo kế hoạch được chọn qua phân tích rủi ro, chỉ một phần nhỏ chọn ngẫu nhiên. Doanh nghiệp đã lâu chưa được kiểm tra cũng là một tiêu chí được xem xét. Kế hoạch kiểm tra hằng năm phải được công khai.
  • Ưu tiên kiểm tra từ xa trên dữ liệu điện tử. Cơ quan thuế đối chiếu tờ khai với hóa đơn điện tử đầu vào, đầu ra và dữ liệu các kỳ trước. Doanh nghiệp dùng phần mềm kế toán có thể cung cấp sổ sách dưới dạng tệp điện tử, khớp với bản lưu trữ theo quy định.
  • Kiểm tra tại cơ quan thuế có trình tự rõ hơn. Khi phát hiện sai lệch, cơ quan thuế gửi thông báo yêu cầu giải trình (Mẫu 01/KTT), sau đó tối đa thêm một thông báo nữa (Mẫu 02/KTT); mỗi lần doanh nghiệp có tối đa 10 ngày làm việc để giải trình. Nếu cần, cơ quan thuế có thể ra quyết định kiểm tra tại trụ sở cơ quan thuế (Mẫu 04/KTT), thời hạn không quá 10 ngày làm việc, kết thúc bằng biên bản kiểm tra (Mẫu 05/KTT).
  • Không giải trình được thì bị ấn định thuế hoặc kiểm tra tại doanh nghiệp. Hết hạn giải trình lần hai mà doanh nghiệp không giải trình hoặc giải trình không đủ căn cứ, cơ quan thuế có thể ấn định thuế hoặc chuyển sang kiểm tra tại trụ sở doanh nghiệp. Mọi cuộc kiểm tra tại trụ sở doanh nghiệp đều phải có quyết định kiểm tra.

Doanh nghiệp nên làm gì

  1. Đối chiếu định kỳ số liệu trên tờ khai với hóa đơn điện tử và sổ kế toán, đặc biệt các khoản chênh lệch lớn so với kỳ trước.
  2. Sắp xếp hồ sơ, chứng từ và dữ liệu kế toán điện tử để có thể trích xuất nhanh khi được yêu cầu.
  3. Khi nhận thông báo giải trình, phân công người phụ trách, theo dõi thời hạn 10 ngày làm việc và trả lời bằng văn bản kèm chứng từ.
  4. Đọc kỹ biên bản kiểm tra trước khi ký, ghi rõ ý kiến nếu chưa đồng ý.
  5. Theo dõi kế hoạch kiểm tra do cơ quan thuế công bố.

Liên hệ: DTA hỗ trợ rà soát rủi ro thuế, chuẩn bị hồ sơ giải trình và làm việc với cơ quan thuế. Điện thoại: 024 66 82 99 88 / 0985 19 17 15.

Căn cứ: Quyết định 1161/QĐ-CT ngày 14/8/2026 của Cục Thuế; Luật Quản lý thuế số 108/2025/QH15; Nghị định 252/2026/NĐ-CP; Thông tư 89/2026/TT-BTC; Thông tư 94/2026/TT-BTC. Bài viết mang tính thông tin chung, không thay thế ý kiến tư vấn cho từng trường hợp cụ thể.

Chứng thư thẩm định giá: bốn điều doanh nghiệp nên kiểm tra trước khi sử dụng – DTA Audit

Chứng thư thẩm định giá: bốn điều doanh nghiệp nên kiểm tra trước khi sử dụng

Chứng thư thẩm định giá là căn cứ cho nhiều quyết định về vay vốn, góp vốn, mua sắm và đấu giá. Người sử dụng nên tự kiểm tra một số điểm cơ bản trước khi dùng kết quả.

Bối cảnh

  • Luật số 140/2025/QH15 sửa đổi, bổ sung một số điều của Luật Giá có hiệu lực từ 01/01/2026, trong đó cắt giảm, đơn giản hóa điều kiện cấp giấy chứng nhận đủ điều kiện kinh doanh dịch vụ thẩm định giá.
  • Bộ Tài chính tiếp tục kiểm tra việc chấp hành pháp luật của các doanh nghiệp thẩm định giá và công bố danh sách doanh nghiệp, thẩm định viên đủ điều kiện hành nghề.

Bốn điều nên kiểm tra

  1. Doanh nghiệp thẩm định giá có đủ điều kiện hành nghề không. Tra cứu danh sách do Bộ Tài chính công bố.
  2. Mục đích và thời điểm thẩm định giá. Chứng thư chỉ có giá trị cho đúng mục đích và trong thời hạn hiệu lực ghi trên chứng thư.
  3. Phương pháp và căn cứ. Báo cáo cần nêu rõ cách tiếp cận, thông tin thị trường đã thu thập và lý do lựa chọn.
  4. Giả thiết và hạn chế. Đọc kỹ phần giả thiết, điều khoản loại trừ vì chúng ảnh hưởng trực tiếp đến kết quả.

Liên hệ: DTA thẩm định giá bất động sản, tài sản công, máy móc thiết bị, doanh nghiệp và dự án đầu tư. Điện thoại: 024 66 82 99 88 / 0985 19 17 15.

Căn cứ: Luật Giá số 16/2023/QH15 (sửa đổi, bổ sung bởi Luật số 140/2025/QH15); Thông tư 30/2024/TT-BTC. Bài viết mang tính thông tin chung, không thay thế ý kiến tư vấn cho từng trường hợp cụ thể.

Bản tin kế toán – DTA Audit

Báo cáo tài chính năm 2026: năm đầu tiên lập theo Thông tư 99/2025/TT-BTC

Thông tư 99/2025/TT-BTC thay thế Thông tư 200/2014/TT-BTC, áp dụng cho năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026. Báo cáo tài chính năm 2026 là bộ báo cáo đầu tiên lập theo chế độ mới.

Điểm chính

  • Tên và mẫu báo cáo thay đổi. Bảng cân đối kế toán được gọi là Báo cáo tình hình tài chính; mẫu biểu, mã số chỉ tiêu và thuyết minh được điều chỉnh.
  • Hệ thống tài khoản được sửa. Một số tài khoản đổi tên, bổ sung hoặc bãi bỏ; ví dụ tài khoản 112 đổi thành “Tiền gửi không kỳ hạn”. Doanh nghiệp chuyển đổi số dư trên sổ kế toán theo hướng dẫn của Thông tư.
  • Quản trị và kiểm soát nội bộ. Thông tư bổ sung nội dung về xây dựng quy chế quản trị nội bộ và tổ chức kiểm soát nội bộ gắn với công tác kế toán.
  • Số liệu so sánh. Khi phân loại lại số liệu so sánh để bảo đảm khả năng so sánh với kỳ hiện tại, doanh nghiệp cần thuyết minh tính chất, số liệu và lý do phân loại lại.

Doanh nghiệp nên làm gì trước khi khóa sổ

  1. Đối chiếu hệ thống tài khoản đang dùng với danh mục mới.
  2. Kiểm tra phần mềm kế toán đã cập nhật mẫu báo cáo mới chưa.
  3. Ban hành hoặc cập nhật quy chế kế toán, phân quyền phê duyệt.
  4. Trao đổi sớm với kiểm toán viên về các điểm thay đổi trình bày.

Liên hệ: DTA cung cấp dịch vụ kiểm toán báo cáo tài chính, lập báo cáo tài chính và thiết lập hệ thống kiểm soát nội bộ. Điện thoại: 024 66 82 99 88 / 0985 19 17 15.

Căn cứ: Thông tư 99/2025/TT-BTC ngày 27/10/2025 của Bộ Tài chính. Bài viết mang tính thông tin chung, không thay thế ý kiến tư vấn cho từng trường hợp cụ thể.

Quyết toán thuế thu nhập cá nhân năm 2026: ba thay đổi doanh nghiệp cần chuẩn bị – DTA Audit

Quyết toán thuế thu nhập cá nhân năm 2026: ba thay đổi doanh nghiệp cần chuẩn bị

Kỳ quyết toán đầu năm 2027 là kỳ đầu tiên áp dụng mức giảm trừ gia cảnh mới và biểu thuế lũy tiến 5 bậc. Bộ phận kế toán – nhân sự nên rà soát ngay từ quý IV/2026.

Điểm chính

  • Giảm trừ gia cảnh tăng. Theo Nghị quyết 110/2025/UBTVQH15, mức giảm trừ cho người nộp thuế là 15,5 triệu đồng/tháng và cho mỗi người phụ thuộc là 6,2 triệu đồng/tháng, áp dụng từ kỳ tính thuế năm 2026.
  • Biểu thuế còn 5 bậc. Luật Thuế thu nhập cá nhân số 109/2025/QH15 rút biểu thuế lũy tiến từng phần từ 7 bậc xuống 5 bậc. Đối với tiền lương, tiền công của cá nhân cư trú, biểu thuế mới áp dụng cho cả kỳ tính thuế năm 2026, từ ngày 01/01/2026.
  • Văn bản hướng dẫn mới. Nghị định 253/2026/NĐ-CP và Thông tư 87/2026/TT-BTC hướng dẫn Luật mới, có hiệu lực từ 01/7/2026. Một số khoản thu nhập và mức khấu trừ thay đổi từ thời điểm này, doanh nghiệp cần đối chiếu lại cách tính trong năm.

Doanh nghiệp nên làm gì

  1. Rà soát hồ sơ đăng ký người phụ thuộc của người lao động.
  2. Kiểm tra công thức tính thuế trong phần mềm tiền lương đã theo biểu 5 bậc và mức giảm trừ mới chưa.
  3. Ước tính số thuế nộp thừa, nộp thiếu của từng người trước khi khóa sổ năm.

Liên hệ: DTA hỗ trợ rà soát và lập quyết toán thuế thu nhập cá nhân, thuế thu nhập doanh nghiệp. Điện thoại: 024 66 82 99 88 / 0985 19 17 15.

Căn cứ: Nghị quyết 110/2025/UBTVQH15; Luật Thuế thu nhập cá nhân số 109/2025/QH15; Nghị định 253/2026/NĐ-CP; Thông tư 87/2026/TT-BTC. Bài viết mang tính thông tin chung, không thay thế ý kiến tư vấn cho từng trường hợp cụ thể.

Hoạt động DTA – DTA Audit

DTA tham dự Hội nghị Thẩm định viên về giá ASEAN lần thứ 28 (AVA 28) tại Đà Nẵng

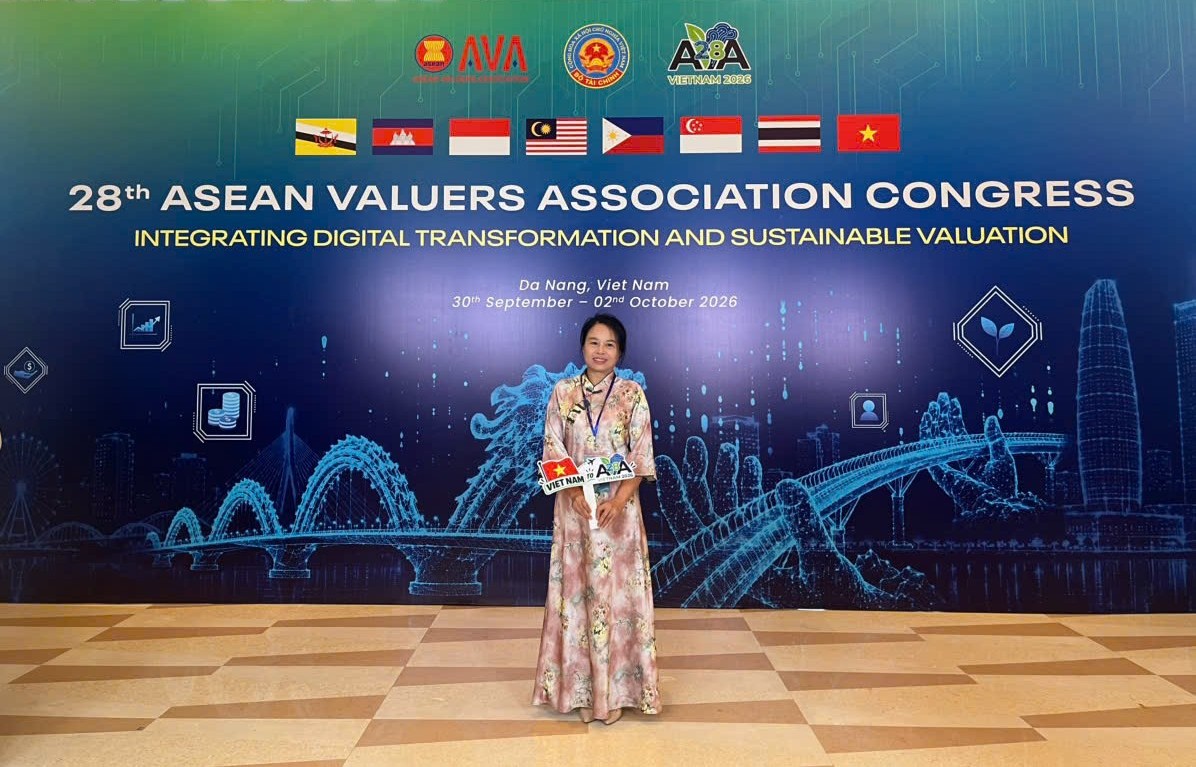
Đà Nẵng, 30/9 – 02/10/2026 – Công ty TNHH Kiểm toán và Thẩm định giá DTA vừa cử đại diện tham dự Hội nghị Thẩm định viên về giá ASEAN lần thứ 28 (28th ASEAN Valuers Association Congress – AVA 28), diễn ra tại Đà Nẵng, Việt Nam từ ngày 30/9 đến ngày 02/10/2026.

Ảnh: Đại diện DTA tại Hội nghị AVA 28, Đà Nẵng.
Hội nghị AVA 28: diễn đàn của giới thẩm định giá khu vực ASEAN

Hội nghị do Hiệp hội Thẩm định viên về giá ASEAN (ASEAN Valuers Association – AVA) tổ chức với sự tham gia của Bộ Tài chính Việt Nam. Sự kiện quy tụ đại diện các tổ chức nghề nghiệp, chuyên gia và thẩm định viên đến từ nhiều quốc gia thành viên trong khu vực, trong đó có Brunei, Campuchia, Indonesia, Malaysia, Philippines, Singapore, Thái Lan và Việt Nam.

Chủ đề của hội nghị năm nay là “Tích hợp chuyển đổi số và thẩm định giá bền vững” (Integrating Digital Transformation and Sustainable Valuation), phản ánh hai xu hướng đang định hình lại ngành thẩm định giá trong bối cảnh kinh tế số và yêu cầu phát triển bền vững ngày càng được đề cao.

Những nội dung được quan tâm

Hội nghị là dịp để các đại biểu cập nhật và trao đổi về:

  • Chuyển đổi số trong thẩm định giá: ứng dụng công nghệ, dữ liệu và các công cụ số nhằm nâng cao độ chính xác, tính minh bạch và hiệu quả của hoạt động thẩm định.
  • Thẩm định giá gắn với phát triển bền vững: tích hợp các yếu tố môi trường, xã hội và quản trị vào quá trình định giá tài sản.
  • Hài hòa chuẩn mực nghề nghiệp: chia sẻ kinh nghiệm và thực tiễn tốt giữa các quốc gia ASEAN, hướng tới nâng cao chất lượng và uy tín của nghề thẩm định giá trong khu vực.
  • Kết nối chuyên môn: mở rộng mạng lưới hợp tác giữa các tổ chức, doanh nghiệp và chuyên gia trong khu vực.

Nâng tầm chuyên môn cùng DTA

Việc tham dự AVA 28 thể hiện sự quan tâm của DTA đến việc cập nhật xu hướng quốc tế, nâng cao năng lực chuyên môn và kết nối với cộng đồng thẩm định giá trong khu vực. Với định hướng cung cấp dịch vụ kiểm toán và thẩm định giá chuyên nghiệp, DTA sẽ vận dụng những kiến thức và kinh nghiệm thu nhận được từ hội nghị để hoàn thiện quy trình nghiệp vụ, ứng dụng công nghệ và nâng cao chất lượng dịch vụ, mang lại giá trị tin cậy hơn cho khách hàng và đối tác.

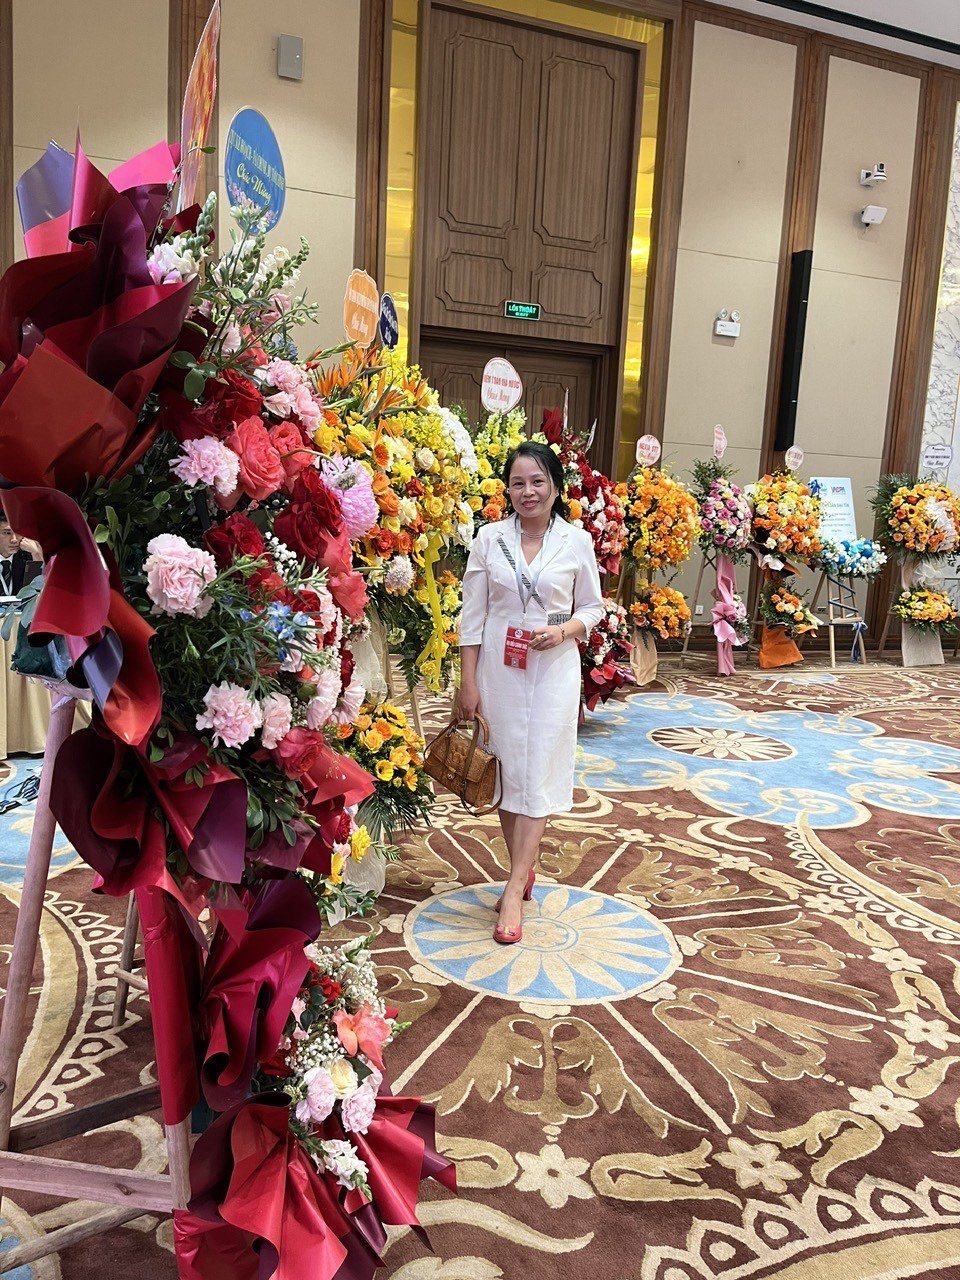
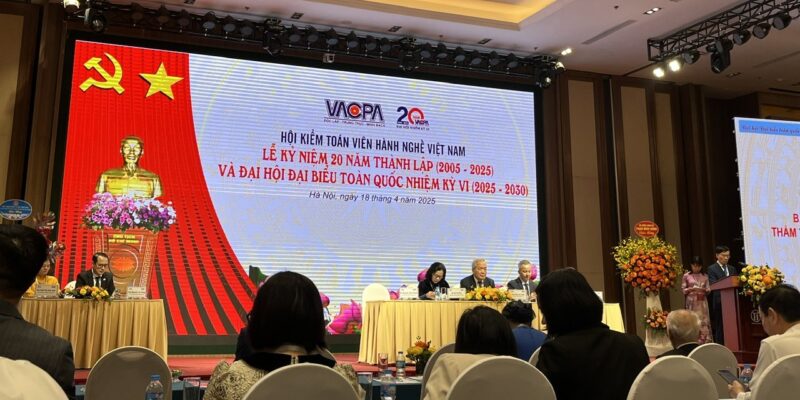
Lễ kỷ niệm 20 năm thành lập VACPA và Đại hội đại biểu toàn quốc nhiệm kỳ VI, Hà Nội, 18/4/2025

DTA tham dự Lễ kỷ niệm 20 năm thành lập VACPA và Đại hội đại biểu toàn quốc nhiệm kỳ VI (2025 – 2030)

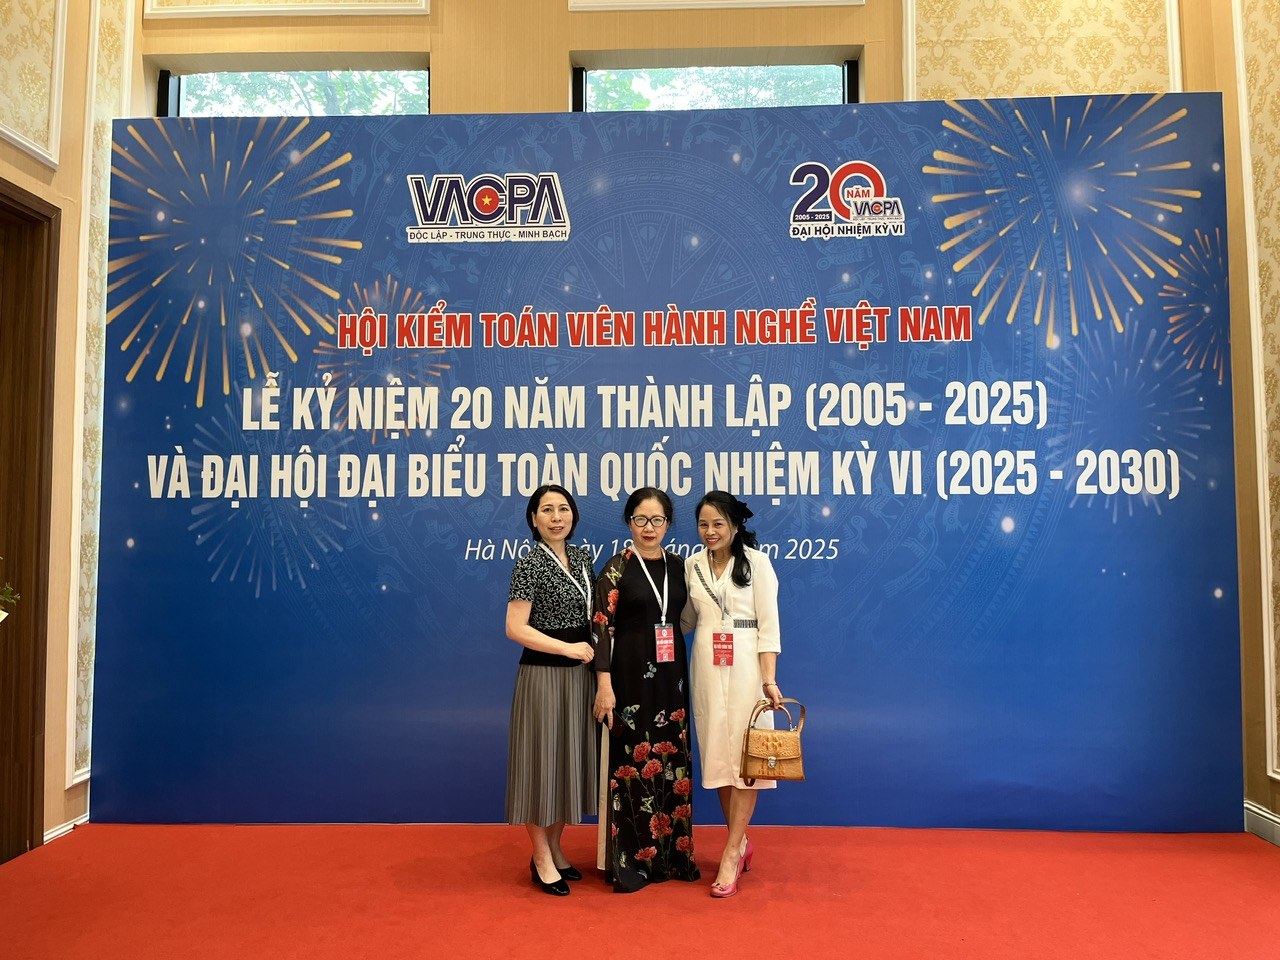
Ngày 18/4/2025, tại Hà Nội, đại diện Công ty TNHH Kiểm toán và Thẩm định giá DTA (DTA-Audit) đã tham dự Lễ kỷ niệm 20 năm thành lập (2005 – 2025) và Đại hội đại biểu toàn quốc nhiệm kỳ VI (2025 – 2030) của Hội Kiểm toán viên hành nghề Việt Nam (VACPA).

Đại diện DTA tại Lễ kỷ niệm 20 năm thành lập VACPA
Đại diện DTA tại Lễ kỷ niệm 20 năm thành lập VACPA.

Chặng đường 20 năm của nghề kiểm toán độc lập

Sự kiện có sự tham dự của Thứ trưởng Bộ Tài chính Hồ Sỹ Hùng, đại diện các cơ quan quản lý nhà nước, Kiểm toán nhà nước, các cơ sở đào tạo, các hội nghề nghiệp trong nước và quốc tế cùng 304 đại biểu đến từ các công ty kiểm toán.

Sau 20 năm, ngành kiểm toán độc lập Việt Nam đã có hơn 220 công ty kiểm toán, gần 15.000 người lao động, gần 7.000 người được cấp chứng chỉ kiểm toán viên và gần 2.500 kiểm toán viên đăng ký hành nghề. VACPA ngày càng khẳng định vai trò tổ chức nghề nghiệp đại diện, đồng hành cùng hội viên và góp phần nâng cao chất lượng đội ngũ kế toán – kiểm toán.

Đại hội nhiệm kỳ VI (2025 – 2030)

Đại hội đã bầu Ban Chấp hành gồm 27 thành viên và Ban Kiểm soát gồm 5 thành viên; bà Vũ Thị Mai, nguyên Thứ trưởng Bộ Tài chính, được bầu làm Chủ tịch VACPA nhiệm kỳ VI. Định hướng nhiệm kỳ mới tập trung vào:

  • Chuyển trọng tâm từ mở rộng quy mô sang nâng cao chất lượng kiểm toán;
  • Cập nhật chuẩn mực kế toán, kiểm toán và đạo đức nghề nghiệp;
  • Tăng cường giám sát chất lượng và cơ chế xử lý vi phạm;
  • Thu hút nguồn nhân lực chất lượng cao và ứng dụng công nghệ hiện đại.
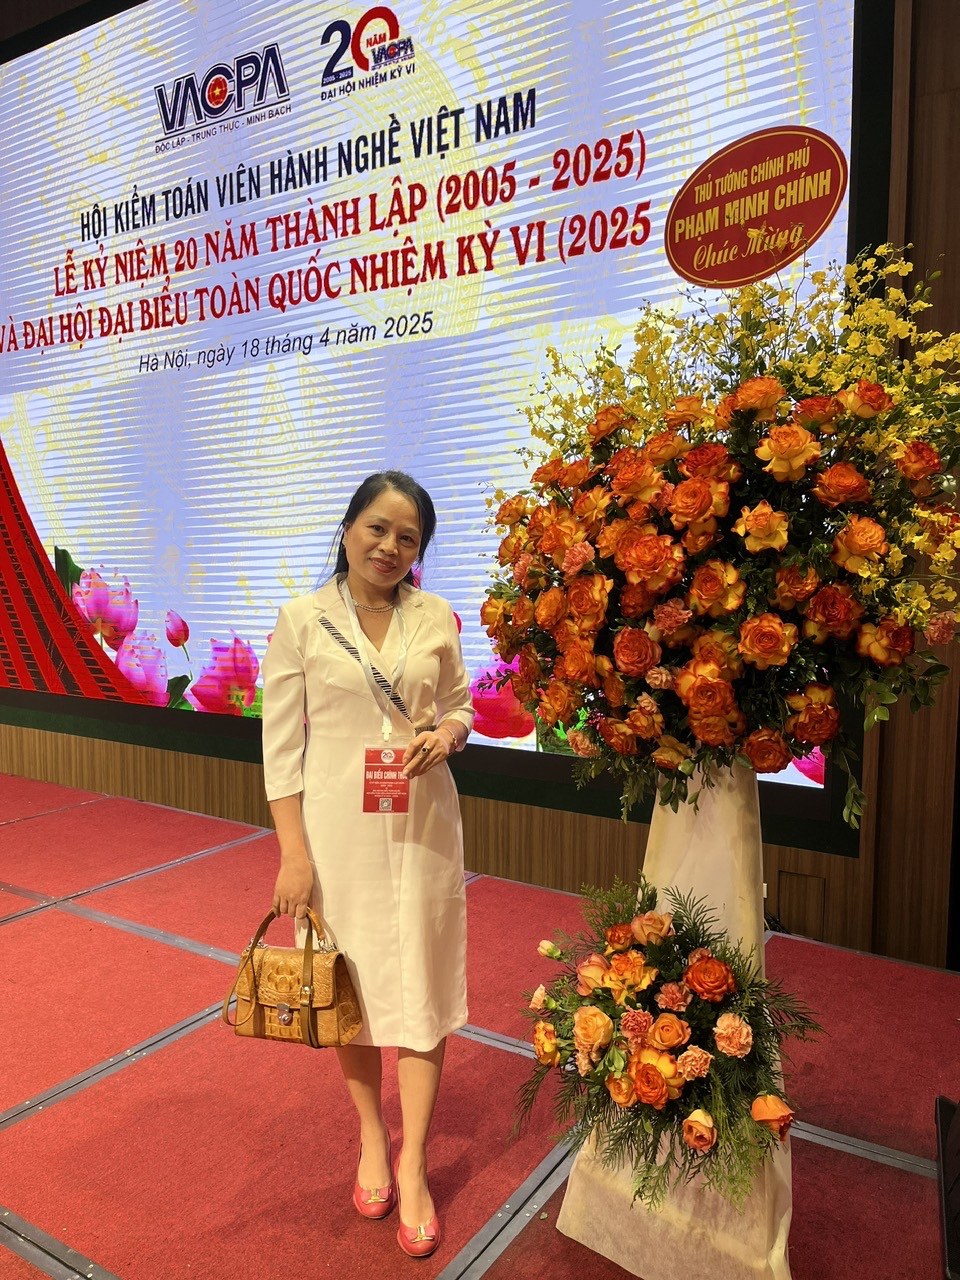
Đại biểu DTA tham dự Đại hội đại biểu toàn quốc VACPA nhiệm kỳ VI

Đại biểu DTA tham dự Đại hội đại biểu toàn quốc VACPA nhiệm kỳ VI.
Đại biểu DTA tại khu vực đón tiếp Đại hội

Đại biểu DTA tại khu vực đón tiếp Đại hội.

DTA đồng hành cùng nghề nghiệp

Tham dự sự kiện với tư cách đại biểu chính thức là dịp để DTA cập nhật định hướng phát triển của nghề kiểm toán độc lập và giao lưu với các doanh nghiệp kiểm toán trên cả nước. DTA cam kết tiếp tục tuân thủ chuẩn mực và đạo đức nghề nghiệp, nâng cao chất lượng dịch vụ kiểm toán báo cáo tài chính, kiểm toán dự án hoàn thành, thẩm định giá và tư vấn, đáp ứng niềm tin của khách hàng.